“2026年‘上车’广州,我会不会太冲动了?”七月流火,暑气正盛。阳光炙烤着大地,但是没有晒蔫90后栗子(化名)的看房热情,在经过一段时间密集看房后,他最终在7月选择入手并在社交媒体上记录下这句话。期待中带着忐忑,但是他很快又看开了:“虽然不知道房价还会不会降,但是我明白人生不可能每次都让我踩在最低点,有自己的房子还是更幸福的。”
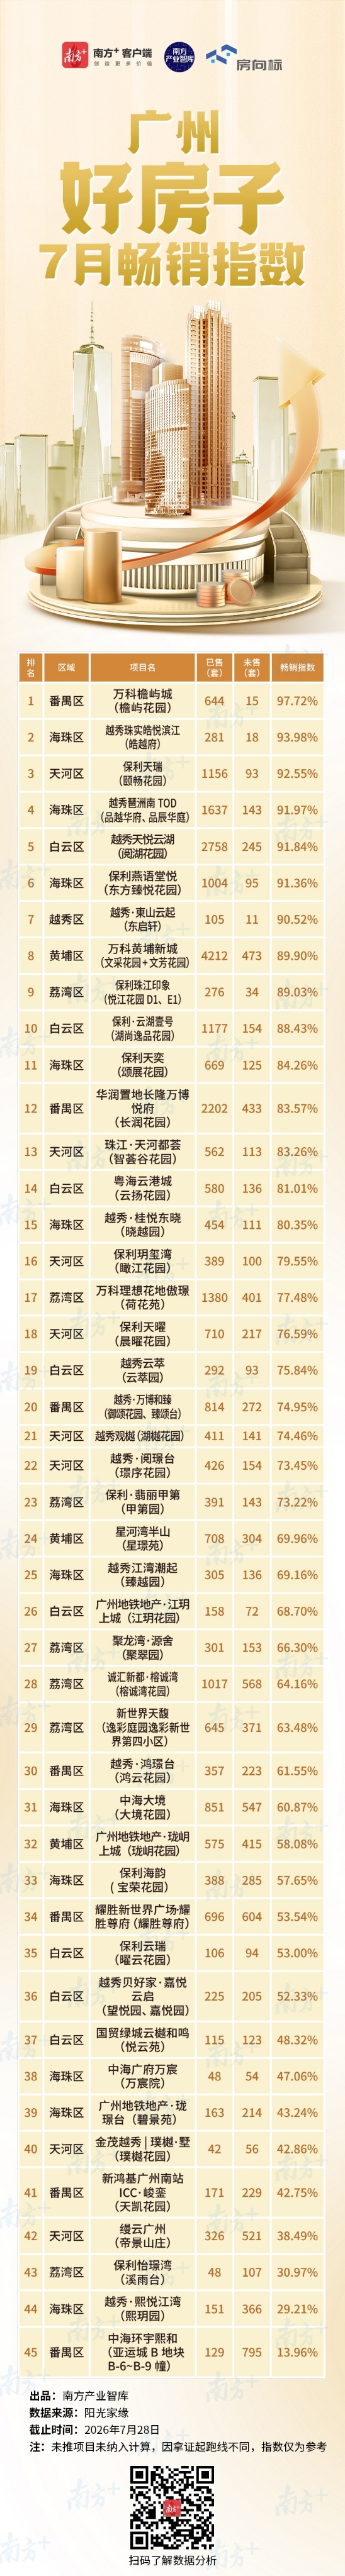
栗子的情况或许会引发许多置业者的共鸣。在7月这个楼市传统淡季,购房者的决策越趋理性,“好房子”受到更严格的考验。南方产业智库发布的2026年7月广州好房子畅销指数显示,7月广州45个纳入统计的项目整体去化率约为74.73%,环比回落2.09个百分点,剔除新增样本影响后依然微降0.4个百分点。然而,在平淡的大盘数据之下暗流涌动——头部优质项目的去化能力不仅未受淡季冲击,反而持续强化,成为市场中最稳健的“压舱石”。
头部效应持续强化:7个项目去化破90%
在市场整体去化节奏放缓的背景下,头部项目的表现亮眼。
本月广州共有7个项目去化率达到90%,另外还有8个项目在80%~90%区间,同时14个项目去化率低于60%,项目间的冷热分化加剧。其中,万科檐屿城以97.72%的去化率登顶本期榜首,越秀珠实皓悦滨江、保利天瑞分别以93.98%、92.55%紧随其后,优质项目持续保持强劲走量能力。
同时,部分项目的去化率下降可能是由于供应量的调整。例如,海珠区保利海韵7月新增335套新房,直接导致项目去化率由85.21%回落至57.65%,但该项目本月网签新房100套,在统计项目中断层领先本月新房网签39套、排名第二的越秀·阅璟台。
不过,本月另外新增187套、61套房源供应的万科理想花地傲璟、保利天奕,新增网签表现并没有特别突出,分别为15套、20套。没有推出新房源的项目中,除了越秀·阅璟台,星河湾半山表现也不错,新增网签达到了30套。
总体而言,7月楼市行情归于平淡,不过这也在市场预期之中。持续的高温天气影响客群看房动力,叠加暑期出行、照顾子女等多重因素,7、8月的客户到访、看房量一般都会出现阶段性的下降。加上之前6月末业绩冲刺,集中释放了一波购买力,导致短期内需求透支,网签出现回落并不意外。
业内人士认为,短期内楼市普涨的行情将很难再现,市场修复也会集中在优质的“好房子”项目上,配套存在短板、总价门槛过高、竞品多且没有显著优势的项目,将会持续面临较大的去化压力。
从新增网签也可以看出,目前市场的主流需求仍然是位于城市稀缺地段的高端改善型项目,如去化率在90%以上的保利天瑞、越秀琶洲南TOD、新房成交量位于前列的越秀·阅璟台;或者高性价比、配套完善的刚需大盘,如去化率排名第一的万科檐屿城、已售出4212套新房的万科黄埔新城。这些成熟的项目口碑持续释放,目前多已处于尾盘阶段,去化速度仍保持着稳定。
区域分化图景:核心城区稳坐“头把交椅”,黄埔刚需大盘逆势突围
从区域维度来看,7月广州楼市的区域热度呈现新的分化格局,越秀区、黄埔区、天河区平均畅销指数位列前三。
越秀区以90.52%的平均畅销指数蝉联全市第一。作为广州传统核心老城,越秀区土地资源稀缺,几乎无新增住宅用地。本次纳入统计的项目仅有越秀・東山云起一个高端改善项目,去年6月开盘,当前去化率已经突破了90%,进入清盘阶段,去化速度减慢,7月新房成交量仅1套。区域热度虽高,但越秀整体成交规模却一直不大,除了本身新房供给少,还因为区域内有大量的二手房与新房形成竞争,叠加核心地段带来的高总价门槛,客群相对狭窄。
黄埔区以72.65%的平均畅销指数升至第二,环比上升1.83百分点。片区内项目去化阶段差别清晰:拥有4685套房源大盘的万科黄埔新城已进入尾盘阶段,畅销指数达到了89.90%;星河湾半山和广州地铁地产·珑岄上城畅销指数分别微升至69.96%、58.08%。
继6月末翘尾小高峰后,7月进入楼市传统淡季,新房成交量有所回落,不过黄埔区三个项目维持持续去化状态。黄埔区一直是广州新房供应的主力区域,刚需房源供应充足,片区内的优质项目凭借完善的配套和相对友好的价格门槛,仍然具有吸引力,保持着稳定的去化节奏。
作为广州传统核心区域,天河区本月以70.15%的平均畅销指数排名第三,虽然排名上升,但主要是由于新增样本项目的影响,畅销指数环比只上升了0.32个百分点。区域内的8个项目热度分化十分明显:保利天瑞畅销指数达到了92.55%;珠江·天河都荟、保利玥玺湾、保利天曜、越秀观樾、越秀·阅璟台五个项目的畅销指数也在70%以上。
金茂越秀|璞樾·墅、缦云广州则与之形成反差,去化进度缓慢,均不足50%,7月新房成交量分别仅有4套、1套。前者属于总价2000万元以上的终极改善产品,客群十分狭小,虽然去化缓慢属于品类常态,但也叠加了产品自身短板影响;后者则属于高端改善产品,该板块内竞争激烈,保利天瑞、越秀·阅璟台均为同赛道产品,加上交通方面存在明显短板,对于买家来说吸引力稍显不足,行情平淡。
此外,白云区、海珠区7月排名均有所下滑,分别位列第四、第五,但与第二、三名差距不大,主要是被新纳入的项目拉低了畅销指数。荔湾区、番禺区与上月名次相同,分别位列第六、七名。
综合各区表现,目前广州楼市梯队明显。核心城区越秀区依靠土地稀缺性畅销指数稳居第一,热度高、体量小,难成规模;黄埔区作为广州新房供应的核心区域,规模大,刚需、改善产品全覆盖,对于全市新房成交量功不可没;天河区则是主打高端改善,区域内冷热两极分化,即使位于核心区域,也有可能去化承压。可见只有地段还不够,产品配套硬实力也要跟上,不然消费者照样不会买单。
淡季中的博弈:开发商以价换量,购房者迎来议价窗口
进入7月,面对传统淡季的到访量下滑和回款压力,开发商普遍采取更加灵活的营销策略。
据监测,天河、海珠、荔湾等核心区域的待销盘价格出现明显松动。天河保利天曜90平方米小户型库存见底,大户型部分户型价格有所下调;珠实天河都荟可选楼层大幅缩减,开发商加速清货。海珠改善盘扎堆竞争更为激烈,越秀江湾潮起线上认购推出额外优惠,越秀熙悦江湾、越秀桂悦东晓同步推出清货特价包。荔湾刚需、刚改盘全面内卷,保利怡璟湾、万科臻园持续加推尾货并加大优惠力度。
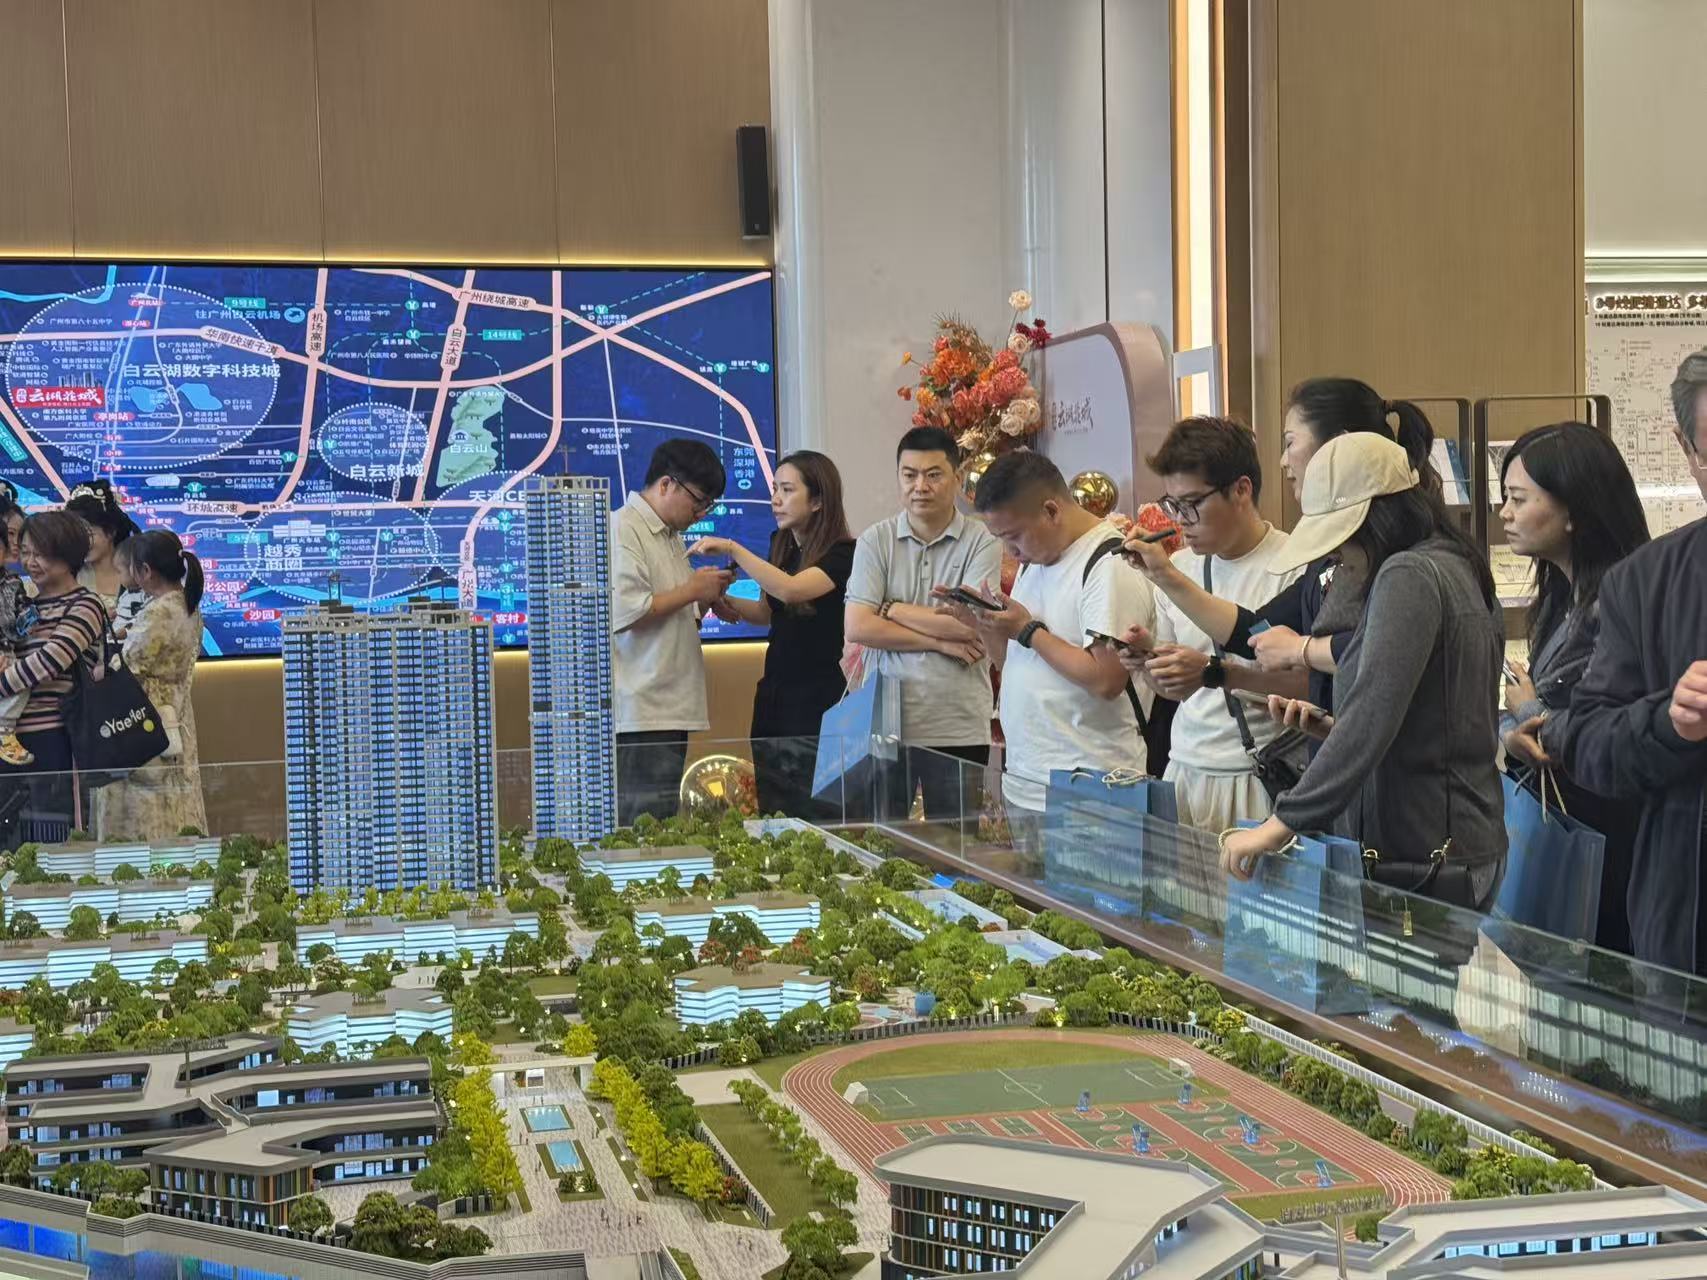
番禺作为刚需主战场,降价抢客已成常态。越秀和臻加推尾盘,大户型降价走量;越秀星汇锦城、星汇城同步推出特惠单位;敏捷金湖壹号5月网签夺冠后持续推出特惠小户型。放眼全市,背后逻辑清晰:上半年多宗地块集中出让,新增供应持续入市,存量新房库存承压,开发商回款压力陡增。无论是天河改善大平层、海珠江景房,还是荔湾、番禺刚需地铁盘,都不再死守此前的高价体系,特价清销、月度折扣、尾盘直降成为统一营销手段。
与此同时,政策端也在为后续行情蓄力。7月21日发布的《广州市住房发展“十五五”规划(征求意见稿)》明确提出“稳步有序推进现房销售制”,并加大“卖旧买新”政策支持力度,拓宽房票适用范围,鼓励收购存量商品房用作安置房。政策层面对区域分化的精准施策,意味着未来市场的修复将更多集中在核心区域和优质项目上。
对于购房者而言,淡季或许反而是比较好的议价窗口期,虽然少了开发商节点大促,但谈价空间不小。而对于市场整体而言,多数业内人士认为,7、8月的平淡已在预期之中,市场行情的新一轮回升,还需等待“金九银十”房企集中促销的节点。届时,随着政策效应的逐步释放和新一轮营销攻势的展开,广州楼市有望迎来一股暖流。
采写:南方+记者 景子妍 周中雨 柴亚娟
海报:吴颖岚
制图:张芬
统筹:冯善书
亿融配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯